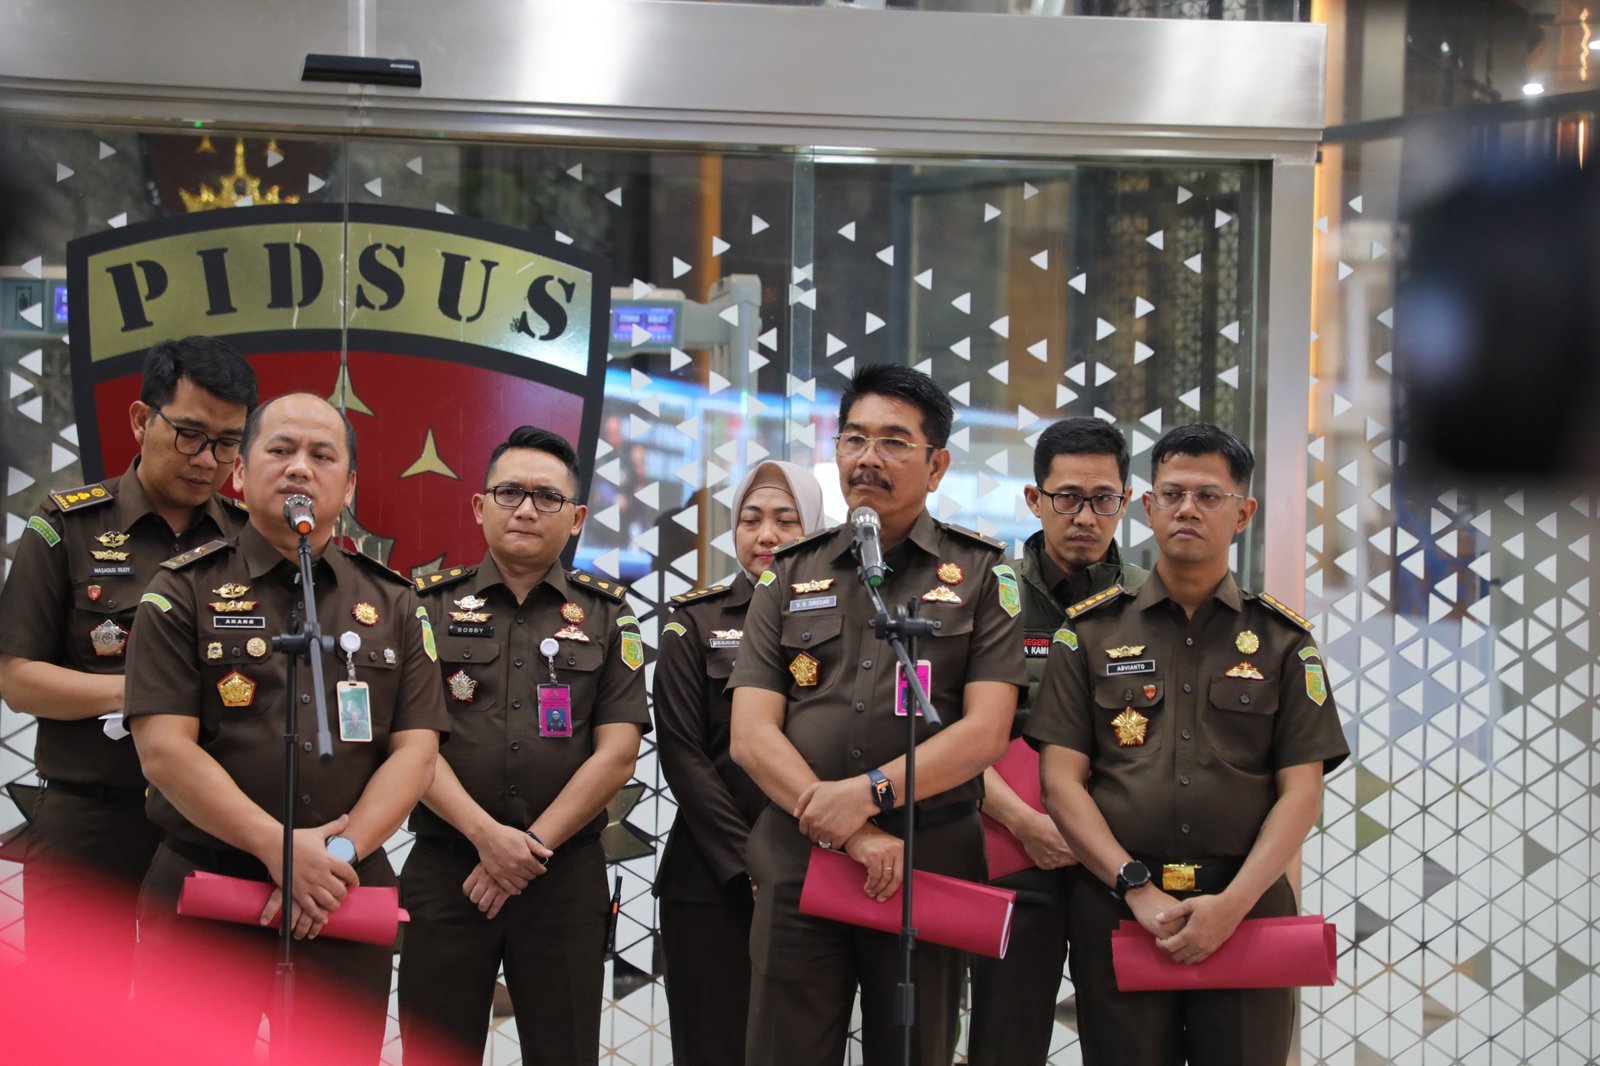
Klikbangsa.id-Jakarta. Penyidik Jaksa Agung Muda Bidang Tindak Pidana Khusus (JAM PIDSUS) Kejaksaan Agung menetapkan PT TPL, Tbk sebagai tersangka korporasi dalam perkara dugaan tindak pidana korupsi terkait transfer pricing periode 2008 hingga 2025.
Penetapan PT TPL sebagai tersangka korporasi dilakukan pada Senin, 7 September 2026, setelah penyidik melakukan serangkaian tindakan penyidikan, termasuk memeriksa 112 orang saksi.
Salah satu saksi yang telah diperiksa merupakan Kuasa Direksi PT TPL. Penyidik juga telah menyita sejumlah dokumen dan barang bukti elektronik berdasarkan persetujuan Pengadilan Negeri serta meminta bantuan ahli untuk melakukan perhitungan kerugian keuangan negara.
Dalam konstruksi perkara, PT TPL sebelumnya bernama PT IIU yang berdiri berdasarkan Akta Pendirian Nomor 329 tanggal 29 April 1983. Berdasarkan Akta Nomor 61 tanggal 20 Februari 2001, perusahaan tersebut kemudian berubah nama menjadi PT TPL, Tbk. Korporasi tersebut bergerak di bidang industri pengolahan bubur kertas atau pulp dan perhutanan.
Penyidik menduga, sepanjang 2008 hingga 2025, PT TPL melakukan penjualan ekspor produk pulp kepada perusahaan afiliasinya, DP MMI, Ltd. atau DP Macau, serta penjualan lokal kepada APR.
Dalam transaksi tersebut, korporasi diduga melakukan under invoicing dengan mengubah atau memanipulasi HS Code produk.
Produk yang berdasarkan karakteristik, kegunaan, dan harga pasar seharusnya dikategorikan sebagai Dissolving Pulp, diduga diubah menjadi Paper Grade Pulp/Bleached Hardwood Kraft Pulp (BHKP).
Penyidik juga menduga PT TPL tidak menyampaikan pelaporan transaksi secara sebenarnya kepada Kantor Pelayanan Pajak Perusahaan Masuk Bursa (KPP PMB) pada Direktorat Jenderal Pajak.
Padahal, dalam kegiatan penjualan produk pulp, korporasi berkewajiban menyampaikan dokumen Transfer Pricing Documentation (TP DOC) dan Surat Pemberitahuan (SPT) Pajak Badan untuk dilakukan pemeriksaan mengenai kewajaran transaksi. Selain itu, PT TPL diduga bekerja sama dengan pejabat yang berwenang agar pengawasan tidak dilakukan secara optimal.
Dalam proses review atau penelaahan Kertas Kerja Pemeriksaan (KKP) dan Laporan Hasil Pemeriksaan (LHP), pejabat yang berwenang disebut tidak mendasarkan pemeriksaan pada audit program yang telah disusun.
Akibatnya, tidak dilakukan perbandingan harga terhadap laporan TP DOC dan SPT PT TPL bersama pejabat yang berwenang tersebut mengakibatkan kerugian keuangan negara.
Dalam perkara ini, PT TPL sebagai tersangka korporasi disangkakan melanggar Pasal 603 juncto Pasal 20 huruf a atau c UU Nomor 1 Tahun 2023 tentang KUHP juncto Pasal 18 UU Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi sebagaimana diubah dengan UU Nomor 20 Tahun 2001.
Sebagai sangkaan subsidair, korporasi dijerat Pasal 604 juncto Pasal 20 huruf a atau c UU Nomor 1 Tahun 2023 tentang KUHP juncto Pasal 18 UU Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi sebagaimana diubah dengan UU Nomor 20 Tahun 2001.
FMHS
About the Author